



Pasar foodservice Indonesia terus membesar. Namun, pertumbuhan industri tidak otomatis berarti semua restoran ikut menang. Pergeseran daya beli, tuntutan value for money, persaingan brand lokal, digitalisasi, hingga regulasi halal sedang mengubah cara big brands F&B memenangkan konsumen.
Industri makanan dan minuman Indonesia sedang berada dalam situasi yang menarik.
Di satu sisi, sektor penyediaan akomodasi dan makan-minum menjadi salah satu mesin pertumbuhan ekonomi nasional. Pada triwulan I-2026, sektor ini tumbuh 13,14% secara tahunan, menjadi pertumbuhan tertinggi dari sisi lapangan usaha pada periode tersebut. Bahkan pada semester I-2026, sektor yang sama masih mencatat pertumbuhan 11,83%.
Di sisi lain, pertumbuhan industri tidak berarti semua pemain otomatis menikmati kue yang sama.
Big brands restoran cepat saji justru menghadapi tekanan yang lebih kompleks: konsumen semakin sensitif terhadap harga, pilihan makanan lokal semakin beragam, dan faktor di luar produk—mulai dari persepsi brand hingga regulasi—semakin menentukan keputusan pembelian.
Kasus KFC Indonesia memberikan gambaran menarik.
PT Fast Food Indonesia Tbk, pengelola KFC di Indonesia, mencatat pendapatan 2025 sebesar sekitar Rp4,88 triliun, relatif datar dibandingkan 2024. Namun perusahaan masih membukukan rugi bersih sekitar Rp397,55 miliar. Pada periode yang sama, jumlah gerai turun dari 715 menjadi 690.
Pertanyaannya bukan lagi sekadar “Apakah industri F&B Indonesia sedang tumbuh?”
Jawabannya jelas: ya.
Pertanyaan yang lebih menarik bagi para pemimpin bisnis adalah: “Di tengah pasar yang tumbuh, siapa yang sebenarnya menang?”
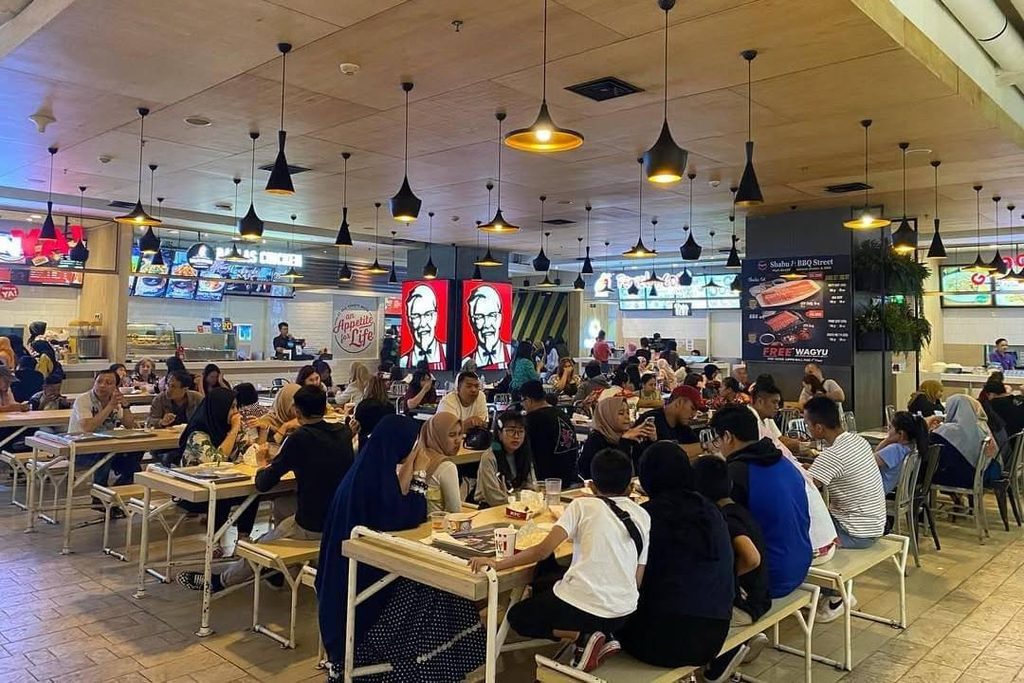
Pasarnya Besar, Tetapi Pertumbuhannya Tidak Merata
Salah satu alasan industri F&B Indonesia begitu menarik adalah besarnya basis konsumen domestik.
BPS mencatat perekonomian Indonesia tumbuh 5,61% pada triwulan I-2026, sementara sektor penyediaan akomodasi dan makan-minum tumbuh jauh lebih tinggi, yakni 13,14%.
Pada saat yang sama, Kementerian Perindustrian mencatat industri makanan dan minuman menyumbang 38,35% terhadap PDB industri pengolahan pada triwulan I-2026. Ini menegaskan bahwa makanan dan minuman bukan sekadar bisnis konsumsi, tetapi salah satu fondasi penting industri manufaktur nasional.
Jika dilihat dari perspektif foodservice, skalanya bahkan lebih besar.
USDA memperkirakan sektor hotel, restoran, dan institusi atau HRI Indonesia bernilai sekitar US$29 miliar pada 2024, sekaligus menjadi pasar foodservice terbesar di antara negara-negara ASEAN.
Sementara itu, IMARC memperkirakan pasar foodservice Indonesia mencapai sekitar US$50,3 miliar pada 2025 dan berpotensi mencapai US$55,9 miliar pada 2026. Perbedaan angka antar-riset terjadi karena definisi dan cakupan pasar yang digunakan tidak selalu sama.
Artinya, satu hal menjadi jelas:
Indonesia bukan kekurangan permintaan makanan. Persoalannya adalah bagaimana brand mendapatkan bagian dari permintaan tersebut.
Ujian Big Brands: Konsumen Tidak Berhenti Membeli, Mereka Mengubah Cara Membeli
Di sinilah persoalan menjadi lebih menarik.
Banyak diskusi tentang industri F&B menggunakan istilah “daya beli melemah”. Namun kondisi konsumen sebenarnya tidak sesederhana itu.
BPS mencatat bahwa kelas menengah dan kelompok yang menuju kelas menengah mencakup 66,35% populasi Indonesia pada 2024 dan menyumbang 81,49% pengeluaran rumah tangga. Artinya, perubahan perilaku kelompok ini memiliki dampak besar terhadap konsumsi nasional.
Namun pada Juli 2026, Indeks Keyakinan Konsumen Bank Indonesia masih berada pada level optimistis, yaitu 116,8.
Jadi, masalahnya bukan sekadar konsumen berhenti berbelanja. Yang terjadi lebih menarik: konsumen menjadi lebih selektif terhadap apa yang mereka beli.
Untuk industri restoran, perubahan ini membuat konsep value for money semakin penting.
Konsumen bisa saja tetap makan di luar, tetapi mereka membandingkan lebih banyak hal sebelum mengeluarkan uang:
- harga,
- ukuran porsi,
- rasa,
- variasi menu,
- lokasi,
- promo,
- pengalaman,
- kemudahan delivery,
- hingga persepsi terhadap brand.
Inilah mengapa pertumbuhan pasar tidak otomatis menghasilkan pertumbuhan yang sama bagi setiap pemain.
Mengapa Restoran Full-Service Tetap Kuat?
Data Mordor Intelligence memberikan gambaran menarik mengenai struktur pasar.

Full-service restaurants atau FSR memiliki pangsa sekitar 54,11% pada 2022 dalam pasar foodservice Indonesia. Dalam pembaruan riset yang sama, segmen ini masih digambarkan sebagai pemain dominan dengan sekitar 53% pangsa pada 2024.
Angka ini penting karena menunjukkan bahwa pasar Indonesia tidak hanya bergerak menuju fast food.
Restoran dengan pilihan menu lebih beragam, pengalaman makan bersama, dan kemampuan menyesuaikan preferensi keluarga tetap memiliki ruang besar.
Dengan kata lain, keunggulan pemain lokal atau restoran keluarga bukan semata karena mereka menjual makanan yang lebih murah.
Mereka sering kali menjual value yang lebih lengkap.
Satu meja dapat mengakomodasi beberapa preferensi sekaligus. Menu dapat lebih fleksibel. Pilihan makanan lokal lebih dekat dengan selera konsumen. Dan pengalaman makan dapat terasa lebih relevan dengan kebutuhan keluarga Indonesia.
Ini menjadi pelajaran penting bagi big brands:
kompetisi F&B bukan hanya kompetisi produk, tetapi kompetisi atas persepsi value.
KFC: Ketika Brand Besar Harus Melakukan Repositioning
KFC Indonesia menjadi salah satu contoh yang menarik untuk dibaca dari perspektif strategi bisnis.
Pada 2025, Fast Food Indonesia mencatat pendapatan sekitar Rp4,88 triliun, naik tipis 0,12% dibandingkan 2024. Tetapi perusahaan masih mencatat rugi bersih Rp397,55 miliar.
Perusahaan juga mengurangi jumlah gerai dari 715 menjadi 690.
Dalam laporan tahunannya, manajemen secara eksplisit menyebut tekanan daya beli masyarakat dan persaingan usaha yang semakin meningkat sebagai bagian dari tantangan 2025. Laporan tersebut juga mencatat bahwa seruan boikot terhadap merek impor tertentu masih memengaruhi kinerja sejumlah gerai, meskipun intensitasnya mulai mereda.
Namun ada satu hal yang menarik. Pendapatan KFC tidak jatuh secara drastis. Ini berarti masalahnya bukan sesederhana “konsumen meninggalkan fast food”.
Justru di sinilah big brands perlu berhati-hati.
Brand awareness yang tinggi tidak otomatis menghasilkan profitability.
Sebuah brand bisa tetap dikenal, tetap dikunjungi, bahkan tetap memiliki jaringan besar, tetapi economics per outlet, struktur biaya, pricing, dan relevansi value proposition tetap menentukan apakah bisnis tersebut sehat.
Bagi big brands F&B, ini adalah pergeseran dari:
“Bagaimana mendapatkan konsumen?”
menjadi:
“Bagaimana mendapatkan transaksi yang profitable dari konsumen yang semakin selektif?”
Senjata Baru Big Brands: Value, Bukan Sekadar Diskon
Dalam kondisi seperti ini, respons paling mudah adalah memperbanyak promo. Tetapi diskon bukan strategi jangka panjang. Jika konsumen hanya datang ketika harga turun, brand sebenarnya belum berhasil membangun alasan yang cukup kuat untuk dipilih pada harga normal.
Yang perlu dibangun adalah value architecture.
Misalnya:
Entry value
Produk dengan harga yang cukup terjangkau untuk menarik konsumen sensitif harga.
Core value
Produk utama yang memberikan kombinasi harga, rasa, porsi, dan kualitas yang dianggap masuk akal.
Premium value
Produk atau pengalaman dengan harga lebih tinggi tetapi memiliki alasan yang jelas untuk dibayar.
Dengan struktur tersebut, brand tidak perlu memilih antara “murah” atau “premium”. Brand dapat melayani beberapa kebutuhan konsumen tanpa menghancurkan positioning.
Ini semakin relevan karena pasar foodservice Indonesia juga semakin terdigitalisasi. USDA mencatat pertumbuhan online food delivery sebagai salah satu tren utama sektor HRI Indonesia, dengan GrabFood, GoFood, dan ShopeeFood menjadi platform dominan.
Artinya, persaingan harga juga menjadi semakin transparan.
Konsumen dapat membandingkan menu dan promo beberapa brand hanya dalam hitungan detik.
Brand Lokal Memiliki Satu Keunggulan: Relevansi
Ada alasan mengapa restoran lokal dan regional dapat bersaing dengan jaringan internasional.

Mereka memiliki kemampuan untuk bergerak lebih dekat dengan konteks lokal.
Populix menemukan bahwa konsumen urban muda Indonesia tidak hanya mencari produk baru, tetapi juga sangat memperhatikan harga, rekomendasi digital, autentisitas budaya, dan cita rasa lokal.
Ini menciptakan dilema bagi brand global.
Mereka harus tetap global, tetapi tidak boleh terasa terlalu asing.
Mereka harus inovatif, tetapi tidak boleh kehilangan relevansi lokal.
Dan mereka harus mengikuti tren, tetapi tetap memberikan value yang rasional.
Karena itu, strategi lokalisasi tidak cukup berhenti pada membuat satu menu rasa rendang atau sambal.
Lokalisasi yang sebenarnya adalah memahami:
apa yang dianggap bernilai oleh konsumen Indonesia.
Regulasi Halal Akan Menjadi Agenda Bisnis, Bukan Sekadar Compliance
Ada satu perubahan lain yang perlu diperhatikan oleh seluruh pemain F&B: kewajiban sertifikasi halal.
BPJPH menegaskan bahwa implementasi Wajib Halal Oktober 2026 mulai berlaku 18 Oktober 2026 untuk berbagai kategori produk, termasuk makanan dan minuman, bahan baku, bahan tambahan pangan, serta bahan penolong.
Yang menarik bagi big brands bukan sekadar kewajiban memiliki sertifikat.
Regulasi tersebut juga menyentuh rantai pasok.
BPJPH menjelaskan bahwa ketentuan halal berkaitan dengan proses seperti penyimpanan, pengemasan, pendistribusian, penjualan, hingga penyajian yang berhubungan dengan produk makanan dan minuman.
Artinya, bagi perusahaan dengan ratusan outlet dan jaringan pemasok yang kompleks, halal bukan lagi sekadar pekerjaan tim regulatory.
Ini adalah isu:
procurement → supply chain → operations → packaging → store execution → communication.
Dengan kata lain, compliance mulai menjadi bagian dari customer experience.
Populix juga menempatkan sertifikasi halal sebagai salah satu elemen penting dalam membangun kepercayaan konsumen Indonesia, khususnya konsumen urban muda.
Bagi brand besar, pesan strategisnya jelas:
sertifikasi tidak cukup selesai di belakang layar. Konsumen perlu bisa melihat dan memahami jaminan tersebut.
Jadi, Siapa yang Akan Menang?
Industri F&B Indonesia memang sedang tumbuh. Tetapi pertumbuhan pasar bukan berarti kompetisi menjadi lebih mudah.
Justru sebaliknya.
Semakin besar pasar, semakin banyak pemain yang masuk. Semakin digital konsumen, semakin mudah mereka membandingkan. Dan semakin selektif konsumen, semakin sulit brand mempertahankan premium hanya karena nama besar.
Dari kasus F&B Indonesia saat ini, setidaknya ada lima pelajaran strategis bagi big brands.
1. Jangan Mengukur Pasar Hanya dari Pertumbuhan Industri
Sektor bisa tumbuh 13%, tetapi tidak semua perusahaan akan tumbuh dengan kecepatan yang sama.
Yang harus dilihat adalah market share, same-store sales, average transaction value, outlet economics, dan profitability.
2. Value for Money Akan Semakin Penting
Konsumen tidak selalu mencari harga termurah.
Mereka mencari harga yang terasa masuk akal dibandingkan manfaat yang diterima.
Karena itu, brand harus mengelola value, bukan sekadar membuat diskon.
3. Brand Awareness Tidak Sama dengan Brand Relevance
Menjadi terkenal membantu memenangkan perhatian.
Tetapi relevansi menentukan apakah konsumen masih punya alasan untuk membeli.
Big brands perlu terus memperbarui menu, experience, channel, pricing architecture, dan komunikasi tanpa kehilangan identitas utamanya.
4. Lokalisasi Harus Lebih Dalam dari Sekadar Menu
Rasa lokal memang penting.
Tetapi memahami lokal berarti memahami cara konsumen Indonesia makan, memilih, membandingkan, berbagi, dan merekomendasikan sebuah brand.
5. Compliance Semakin Menjadi Bagian dari Brand Trust
Dalam industri makanan, keamanan, kualitas, transparansi bahan, dan halal bukan lagi isu yang hanya dibicarakan tim legal.
Bagi konsumen, semuanya adalah bagian dari alasan untuk percaya.
Pasar Besar Tidak Menjamin Semua Brand Menang
Industri F&B Indonesia berada dalam fase yang sangat menarik.
Pasarnya besar. Pertumbuhannya tinggi. Konsumen tetap aktif. Digitalisasi terus berkembang. Dan foodservice Indonesia bahkan telah menjadi salah satu pasar terbesar di kawasan ASEAN.
Tetapi justru karena pasarnya besar, standar persaingannya ikut naik.
Kasus KFC menunjukkan bahwa brand besar tidak kebal terhadap perubahan perilaku konsumen. Pendapatan yang relatif stabil pun belum tentu berarti bisnis sehat ketika tekanan biaya, kompetisi, dan perubahan perilaku membuat profitability tertekan.
Sebaliknya, kekuatan restoran lokal dan full-service menunjukkan bahwa konsumen Indonesia masih memberikan ruang besar kepada brand yang mampu menawarkan kombinasi relevansi, value, variasi, dan pengalaman.
Maka pertanyaan untuk big brands F&B bukan lagi:
“Bagaimana agar konsumen tetap datang?”
Tetapi:
“Mengapa konsumen harus memilih kita ketika mereka memiliki semakin banyak pilihan?”
Di situlah strategi bisnis F&B Indonesia akan ditentukan.
Bukan oleh siapa yang memiliki gerai paling banyak.
Bukan pula siapa yang paling sering memberikan diskon.
Tetapi oleh siapa yang paling mampu menerjemahkan perubahan konsumen menjadi value proposition yang lebih relevan, profitable, dan sulit digantikan.
Menurut Anda, dalam persaingan F&B Indonesia saat ini, mana yang paling menentukan kemenangan brand: harga, produk, pengalaman, relevansi lokal, atau kekuatan brand?
Ikuti @komunikasibisniscom untuk mendapatkan lebih banyak business insight, strategi brand, marketing, dan pembelajaran dari brand-brand besar Indonesia maupun global.
Sumber data riset utama
- BPS — Pertumbuhan Ekonomi Indonesia Triwulan I-2026: pertumbuhan ekonomi 5,61% dan sektor penyediaan akomodasi dan makan-minum 13,14%. BPS — Ekonomi Indonesia Triwulan I-2026
- BPS — Pertumbuhan Ekonomi Triwulan II/Semester I-2026: sektor penyediaan akomodasi dan makan-minum tumbuh 11,83% pada semester I. BPS — Ekonomi Indonesia Triwulan II-2026
- BPS — Kelas Menengah: 66,35% populasi dan 81,49% konsumsi rumah tangga pada 2024. BPS — Kelas Menengah Indonesia
- Bank Indonesia — Survei Konsumen Agustus 2026: IKK 118,5. Bank Indonesia — Survei Konsumen Agustus 2026
- Kementerian Perindustrian: industri makanan dan minuman menyumbang 38,35% terhadap PDB industri pengolahan pada Q1-2026. Kemenperin — Industri Makanan dan Minuman 2026
- USDA Foreign Agricultural Service — Indonesia HRI Annual 2025: foodservice/HRI US$29 miliar pada 2024, terbesar di ASEAN, serta data struktur foodservice dan online food delivery. USDA — Indonesia: Food Service, Hotel, Restaurant & Institutional Annual
- PT Fast Food Indonesia Tbk / data keterbukaan BEI: pendapatan 2025 sekitar Rp4,88 triliun, rugi bersih sekitar Rp366,04 miliar, dan 690 gerai.
- Mordor Intelligence: data alternatif mengenai struktur foodservice berdasarkan kategorinya. Aku tidak menjadikan angka 54,11%/53% sebagai angka utama artikel karena definisi pasar berbeda dari USDA. Mordor Intelligence — Indonesia Foodservice Market
- Populix: insight mengenai konsumen urban muda, price sensitivity, digital behavior, local taste, dan cultural authenticity. Populix — Food Trend Insights Behind Indonesia’s F&B Landscape
- BPJPH: tahapan implementasi Wajib Halal 18 Oktober 2026 dan konteks tahap pertama yang telah berlaku sejak 18 Oktober 2024 untuk usaha menengah/besar. BPJPH — Wajib Halal Oktober 2026