


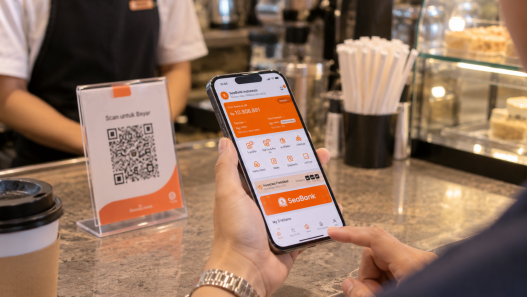
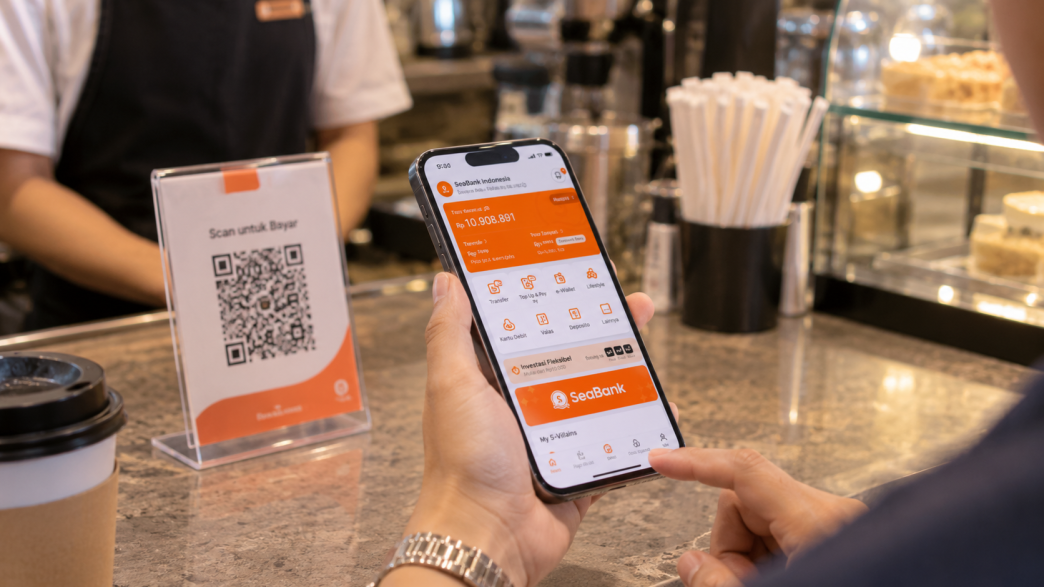
Bank digital murni mengubah cara perbankan menjangkau nasabah. Alih-alih membangun banyak kantor cabang dan mengeluarkan biaya pemasaran besar, SeaBank serta Bank Jago menanamkan layanan keuangan langsung ke dalam aplikasi yang sudah digunakan jutaan orang, seperti Shopee, Gojek, Tokopedia, Bibit, dan Stockbit.
Perbankan Tanpa Cabang Fisik
Bank konvensional selama puluhan tahun mengandalkan jaringan kantor cabang, tenaga pemasaran, ATM, dan promosi untuk menarik nasabah. Model ini membutuhkan biaya tetap besar karena setiap cabang menanggung sewa, gaji, keamanan, operasional, dan pemeliharaan.
Bank digital mengubah pendekatan tersebut. Layanan perbankan dibangun berbasis aplikasi, cloud, dan API. Nasabah dapat membuka rekening, menyimpan dana, bertransaksi, membayar tagihan, hingga mengakses produk investasi tanpa harus datang ke kantor cabang.
Model ini sering disebut branchless banking atau perbankan tanpa cabang. Tujuannya bukan hanya menghemat biaya, tetapi juga membuat layanan keuangan lebih mudah diakses oleh pengguna digital.
Embedded Finance: Bank di Dalam Aplikasi Lain
Kunci strategi bank digital adalah embedded finance atau keuangan tertanam. Bank tidak memaksa pengguna untuk mengunduh aplikasi baru dari nol. Sebaliknya, layanan perbankan ditanamkan langsung ke dalam aplikasi yang sudah menjadi bagian dari kehidupan sehari-hari.
Melalui integrasi API, pengguna dapat membuka rekening, melakukan top-up, menyimpan dana, atau menggunakan saldo sebagai metode pembayaran tanpa keluar dari aplikasi mitra. Inilah yang disebut Banking-as-an-Ecosystem.
Dalam model ini, bank digital memanfaatkan lalu lintas pengguna yang sudah ada. Alih-alih membayar iklan untuk mendapatkan unduhan aplikasi, bank mendapatkan akses ke basis pengguna e-commerce dan layanan on-demand yang telah terbentuk.
SeaBank dan Ekosistem Shopee
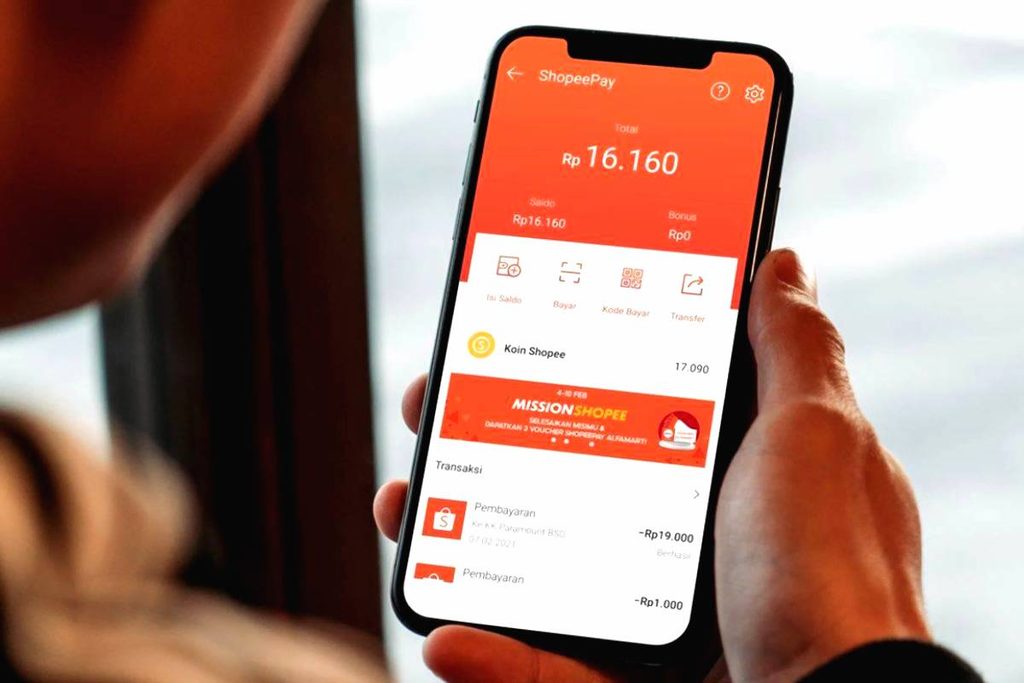
SeaBank Indonesia tumbuh dengan mengandalkan ekosistem Shopee. Pengguna Shopee dapat mengakses layanan SeaBank secara langsung di dalam aplikasi, termasuk membuka rekening dan menggunakan saldo untuk transaksi belanja.
Integrasi ini memberikan beberapa keunggulan:
- Pengguna Shopee dapat menjadi nasabah SeaBank tanpa proses yang rumit.
- Saldo SeaBank dapat digunakan sebagai metode pembayaran di Shopee.
- Bank dapat menjangkau pengguna e-commerce yang sudah aktif bertransaksi.
- Data transaksi belanja dapat membantu bank memahami perilaku finansial pengguna.
Strategi ini membuat akuisisi nasabah lebih efisien. SeaBank tidak harus membangun kesadaran merek dari nol karena sudah berada di dalam ekosistem yang memiliki jutaan pengguna aktif.
Bank Jago dan Ekosistem GoTo
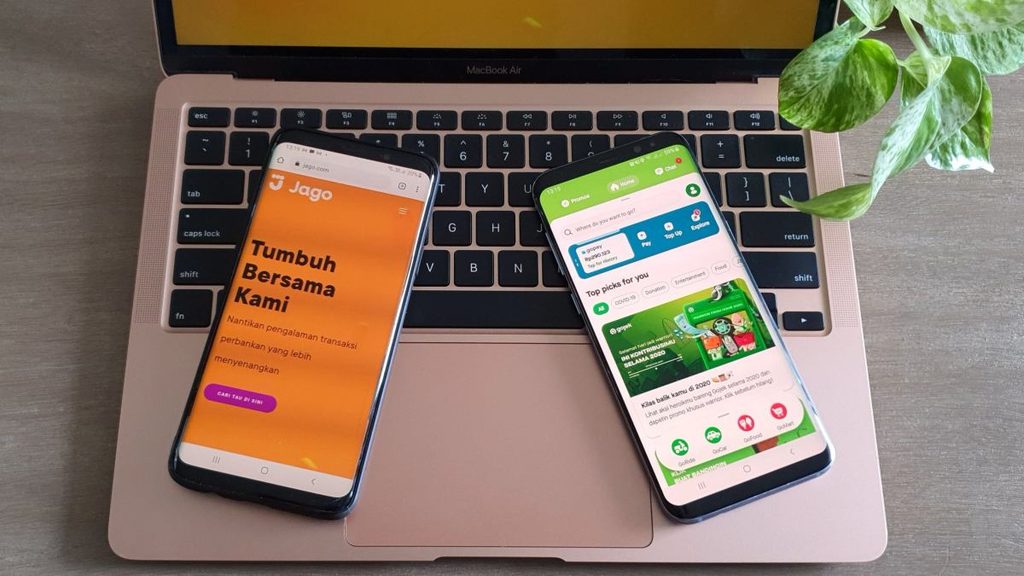
Bank Jago memilih jalur serupa melalui ekosistem GoTo, yang mencakup Gojek dan Tokopedia. Integrasi ini memungkinkan pengguna menghubungkan rekening Bank Jago sebagai metode pembayaran di aplikasi Gojek dan Tokopedia.
Dengan demikian, Bank Jago dapat menjangkau konsumen, pengemudi, serta pedagang UMKM yang telah menggunakan ekosistem GoTo. Bank tidak hanya menjangkau nasabah ritel, tetapi juga pelaku usaha kecil yang membutuhkan layanan pembayaran, tabungan, dan pembiayaan.
Fitch Ratings menilai keterkaitan Bank Jago dengan GoTo membantu perusahaan menekan biaya operasional dan biaya akuisisi nasabah. Sinergi ekosistem tersebut juga membantu Bank Jago menjaga biaya pendanaan tetap rendah.
Mengapa Biaya Akuisisi Bisa Lebih Rendah?
Biaya akuisisi nasabah atau customer acquisition cost (CAC) adalah biaya yang dikeluarkan perusahaan untuk mendapatkan satu nasabah baru. Dalam perbankan, biaya ini biasanya mencakup iklan, insentif, agen, biaya cabang, serta biaya operasional akuisisi.
Bank digital berbasis ekosistem dapat menekan CAC melalui beberapa cara:
- Memanfaatkan pengguna organik. Bank menjangkau pengguna yang sudah aktif di aplikasi mitra, bukan memulai dari nol.
- Mengurangi biaya cabang. Tidak ada kebutuhan besar untuk menyewa gedung, merekrut staf cabang, atau membangun jaringan fisik.
- Menggunakan API sebagai kanal distribusi. Integrasi teknologi memungkinkan layanan bank hadir di aplikasi lain dengan biaya tambahan yang relatif rendah.
- Memanfaatkan data transaksi. Bank dapat memahami kebiasaan belanja, pembayaran, dan aktivitas digital pengguna untuk menawarkan produk yang lebih relevan.
- Mengurangi biaya pemasaran konvensional. Insentif dapat difokuskan pada aktivasi dan retensi, bukan sekadar memperoleh unduhan aplikasi.
Data Perilaku dan Kredit Digital
Ekosistem digital juga membuka peluang untuk alternative credit scoring. Bank dapat menggunakan data transaksi, frekuensi penggunaan aplikasi, riwayat pembayaran, dan pola belanja untuk menilai kelayakan kredit.
Pendekatan ini penting bagi nasabah yang belum memiliki riwayat kredit formal atau agunan fisik. Dengan data yang lebih kaya, bank dapat menawarkan pinjaman mikro secara lebih cepat dan terukur.
Namun, penggunaan data harus tetap memperhatikan prinsip perlindungan data pribadi, persetujuan pengguna, serta manajemen risiko kredit. Data yang besar tidak otomatis menghasilkan keputusan kredit yang baik jika model penilaiannya tidak dikelola dengan hati-hati.
Tantangan Setelah Akuisisi
Biaya akuisisi yang rendah tidak otomatis menghasilkan bisnis yang menguntungkan. Bank digital juga harus memastikan nasabah tetap aktif menggunakan layanan setelah mendaftar.
Untuk itu, bank digital menerapkan sejumlah strategi retensi:
- Menawarkan bunga tabungan yang kompetitif dan pencairan harian.
- Menyediakan gratis biaya transfer antarbank.
- Memberikan cashback, kupon, atau insentif transaksi.
- Menghadirkan fitur pemisahan dana seperti Pocket atau Jar.
- Menghubungkan layanan perbankan dengan investasi, pembayaran, dan belanja.
- Menjadikan rekening digital sebagai rekening utama untuk transaksi harian.
Fitur kantong finansial seperti Pocket atau Jar membantu nasabah memisahkan dana untuk kebutuhan berbeda, misalnya tabungan, tagihan, atau dana darurat. Fitur ini meningkatkan keterlibatan pengguna karena rekening tidak hanya digunakan untuk menyimpan uang, tetapi juga untuk mengelola keuangan.
Kinerja Terbaru Bank Jago
Bank Jago menjadi contoh nyata bagaimana strategi ekosistem dapat berdampak pada pertumbuhan bisnis. Hingga September 2026, Bank Jago melayani 19 juta nasabah. Dari jumlah tersebut, 13,1 juta merupakan nasabah pendanaan yang menggunakan Aplikasi Jago.
Total aset Bank Jago mencapai Rp42,1 triliun per September 2026, naik 22 persen dibandingkan Rp34,5 triliun pada September 2025. Dana pihak ketiga atau DPK mencapai Rp28,9 triliun, tumbuh 21 persen secara tahunan.
Struktur pendanaan Bank Jago juga relatif sehat. Dana murah atau CASA menyumbang 53 persen dari total DPK, setara Rp15,4 triliun, sedangkan deposito menyumbang 47 persen atau Rp13,5 triliun. Porsi CASA yang tinggi membantu bank menjaga biaya pendanaan tetap terkendali.
Laba bersih Bank Jago mencapai Rp298 miliar hingga kuartal III 2026, naik 50 persen dibandingkan Rp199 miliar pada periode yang sama tahun sebelumnya. Penyaluran kredit juga tumbuh 19 persen menjadi Rp27,9 triliun.
Kolaborasi dengan Bibit dan Stockbit memperluas layanan Bank Jago ke investasi. Hingga September 2026, lebih dari 3,6 juta nasabah telah terhubung melalui ekosistem tersebut untuk mengakses reksa dana, obligasi, dan saham.
Temukan berita serta insight untuk memahami perubahan industri keuangan digital laiinnya di Komunikasibisnis.com.